حکمرانی دادهمحور | راهنمای جامع
حکمرانی دادهمحور در نظام مالیاتی ایران مسیر گذار از تشخیص انسانی به حسابرسی سیستمی را با سامانه مودیان، ماده 169 مکرر و عدالت مالیاتی توضیح میدهد.
حکمرانی دادهمحور | راهنمای جامع
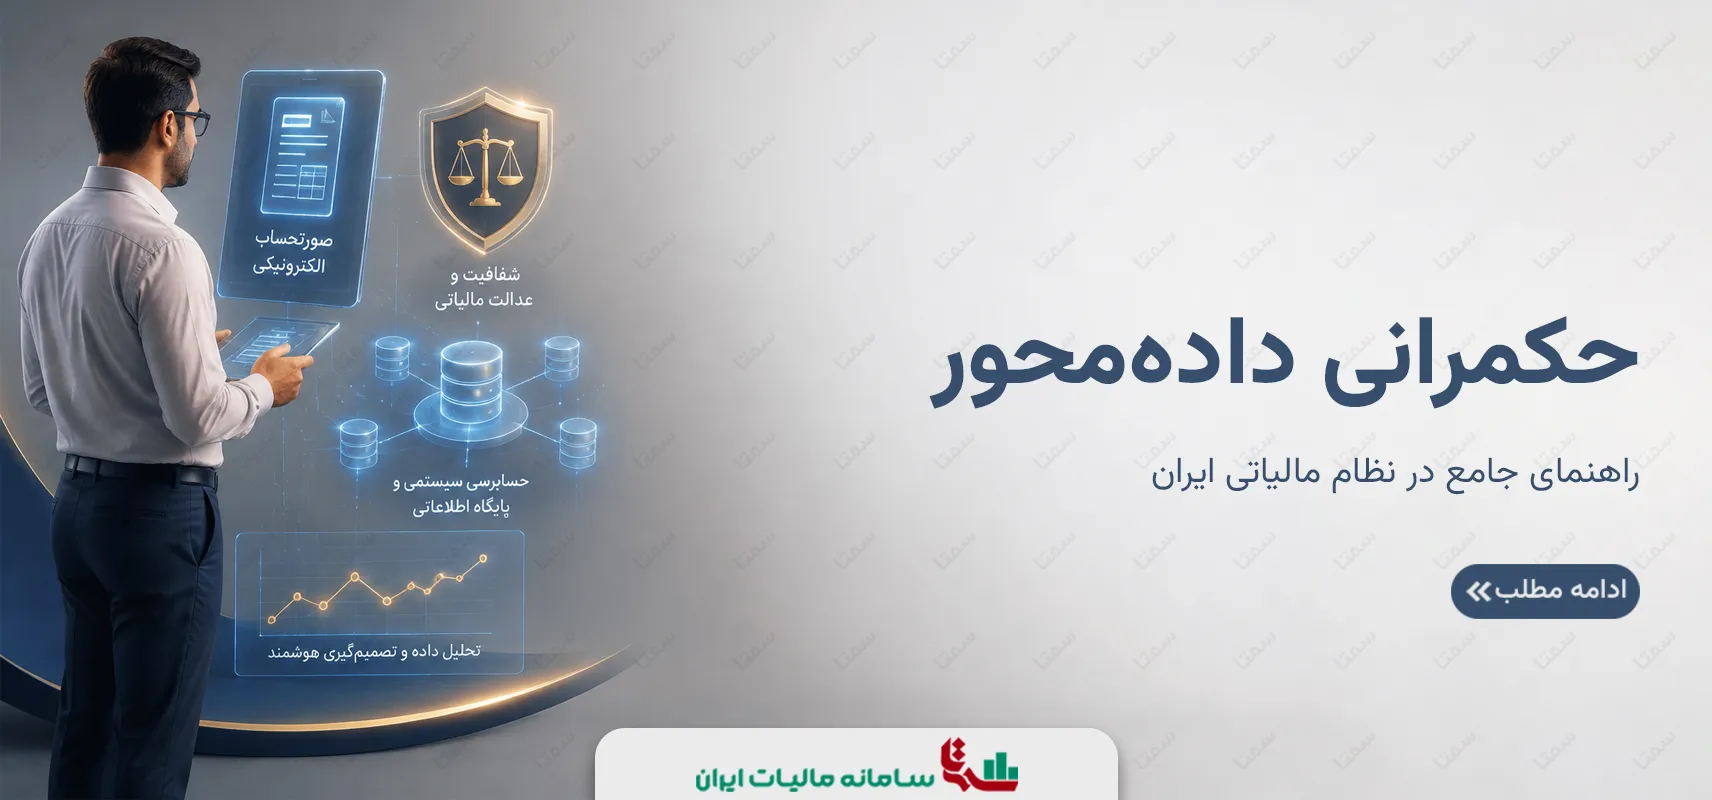
حکمرانی دادهمحور در نظام مالیاتی ایران یعنی تصمیمگیری بر پایه اطلاعات واقعی، قابل رصد و راستیآزمایی. در این رویکرد، سازمان امور مالیاتی از تشخیصهای فردی فاصله میگیرد و به سمت سامانه مودیان، صورتحساب الکترونیکی و حسابرسی سیستمی میرود. نتیجه، شفافیت بیشتر، کاهش خطا و رسیدگی منسجمتر است.
- مالیاتستانی دادهمبنا جایگزین روش سنتی میشود.
- سامانهها و دادههای برخط نقش اصلی دارند.
- مداخله مستقیم انسانی در تشخیصها کمتر میشود.
- شفافیت، عدالت مالیاتی و سلامت اداری تقویت میشود.
گذار از تشخیص انسانی
تا چند سال قبل، رسیدگیهای مالیاتی بر اسناد کاغذی، مراجعات حضوری و استعلامهای متعدد تکیه داشت. در چنین ساختاری، زمان رسیدگی طولانیتر میشد و هزینه تمکین برای مودیان افزایش مییافت. این وضعیت میتوانست زمینه اعتراض و احساس بیعدالتی را بیشتر کند.
هوشمندسازی، فقط الکترونیکیکردن چند خدمت نیست. این تحول، منطق نظام مالیاتی را تغییر میدهد. در الگوی جدید، دادهها، سامانهها و ارتباط برخط اطلاعات، جای بررسیهای دستی و تشخیصهای موردی را میگیرند. سامانه مودیان و حسابرسی سیستمی در همین مسیر تعریف شدهاند.
| بخش | وضعیت |
|---|---|
| رسیدگی سنتی | اتکای بیشتر به عامل انسانی |
| رسیدگی جدید | اتکای بیشتر به داده و سامانه |
| اثر اصلی | کاهش خطا و اعمال سلیقه |
سامانه مودیان و صورتحساب
قانون پایانههای فروشگاهی و سامانه مودیان، یکی از مهمترین حلقههای گذار از نظام سنتی مالیاتستانی است. بر اساس این قانون، دستگاههای کارتخوان، درگاههای پرداخت و ابزارهای دارای حافظه مالیاتی به سامانه مودیان متصل میشوند. این سامانه مرجع نهایی ثبت و صدور صورتحساب الکترونیکی است.
این ساختار با حذف صورتحسابهای کاغذی، زمینه استفاده از فاکتورهای صوری را کاهش میدهد. همچنین شفافیت زنجیره خرید و فروش را افزایش میدهد و به کسبوکارها کمک میکند تبادلات خود را در بستری قانونمند انجام دهند. در متن، به حدود 4 میلیون شناسه کالا و خدمت نیز اشاره شده است.
نقش قانون پایانههای فروشگاهی
این قانون بستر اجرایی بسیاری از قوانین، از جمله مالیات بر ارزش افزوده و مالیات بر عایدی سرمایه، معرفی شده است. همچنین رسیدگی سیستمی به اظهارنامههای مالیات بر ارزش افزوده را دقیقتر و سریعتر کرده است. بخشی از اظهارنامهها بدون رسیدگی و ممیزی مورد پذیرش قرار میگیرد.
مثال کاربردی: در متن آمده است که تعداد مودیان متصل به سامانه مودیان از 1751 مودی در سال 1402 به بیش از 385 هزار مودی در سال 1404 رسیده است.
حسابرسی سیستمی
توسعه حسابرسی سیستمی، نمود دیگر این تحول است. در مدل سنتی، بخش مهمی از تشخیص و بررسی پروندهها بر دوش نیروی انسانی قرار داشت. در الگوی جدید، اطلاعات معاملات، صورتحسابها و مبادلات اقتصادی در بسترهای مشخص ثبت میشود و رسیدگی بر پایه همان دادهها انجام میگیرد.
این تغییر به معنای حذف نقش انسانی نیست. نقش انسان به سمت نظارت، ارزیابی و بررسی پروندههای پرریسکتر میرود. در متن، کاهش رسیدگی مبتنی بر عامل انسانی در پروندههای اشخاص حقوقی از 66 درصد در سال 1402 به 14 درصد در سال 1404 ذکر شده است.
- 100 درصد پروندههای املاک اجاری سیستمی محاسبه شدهاند.
- رسیدگی انسانی اشخاص حقیقی به 0.5 درصد رسیده است.
- بیش از 96 درصد مشاغل خرد سیستمی حسابرسی شدهاند.
- تبصره ماده 100 برای بخش بزرگی از پروندهها بهکار رفته است.
ماده 169 مکرر
اجرای ماده 169 مکرر قانون مالیاتهای مستقیم، یکی از بسترهای مهم هوشمندسازی معرفی شده است. این ماده، زمینه ایجاد یک پایگاه اطلاعاتی هوشمند و یکپارچه را فراهم میکند. هدف آن، شفافسازی فضای اقتصادی کشور و دسترسی دقیقتر به اطلاعات فعالیتهای اقتصادی و داراییهاست.
در این چارچوب، سازمان امور مالیاتی با همکاری سایر دستگاههای اجرایی، اطلاعات دقیقتری گردآوری میکند. نتیجه این رویکرد، برقراری عدالت مالیاتی، تسهیل خدمات دولت و کاهش نیاز به مراجعات مکرر است. ماده 169 مکرر قانون مالیاتهای مستقیم در متن، یکی از مهمترین بسترهای عبور از مالیاتستانی سنتی معرفی شده است.
| کارکرد | اثر |
|---|---|
| پایگاه اطلاعاتی | شفافسازی فضای اقتصادی |
| دادههای دقیق | خدمات سریعتر و دقیقتر |
| زنجیره اطلاعات | رسیدگی واقعیتر و کماختلافتر |
عدالت مالیاتی و اعتماد
هوشمندسازی فقط به سود دولت نیست و آثار آن به نفع مودیان منظم نیز هست. وقتی اطلاعات روشنتر و رسیدگیها سیستمیتر شوند، تکلیف مودی شفافتر میشود و برخوردهای متفاوت و فرسایشی کاهش مییابد. این موضوع به تقویت اعتماد عمومی کمک میکند.
در متن، رشد 91 درصدی استرداد عوارض و مالیات بر ارزشافزوده، کاهش زمان استرداد به کمتر از دو ماه و بهرهمندی بیش از 12.5 میلیون مودی از مزایای تبصره ماده 100 در سال 1404 آمده است. این دادهها نشان میدهد دادهمحوری میتواند به بهبود محیط کسبوکار کمک کند.
نکته مهم: آینده نظام مالیاتی در متن، نه به افزایش نرخها، بلکه به تکمیل زنجیره اطلاعات و کاهش وابستگی به تشخیصهای فردی وابسته دانسته شده است.
پرسشهای متداول
حکمرانی دادهمحور در نظام مالیاتی چه معنایی دارد؟
یعنی تصمیمگیری مالیاتی بر پایه اطلاعات واقعی، قابل رصد و راستیآزمایی انجام میشود. در این مدل، تشخیصهای فردی کمتر میشود و سامانهها، دادهها و ارتباط برخط اطلاعات نقش اصلی دارند.
سامانه مودیان چه نقشی در این تحول دارد؟
این سامانه مرجع نهایی ثبت و صدور صورتحساب الکترونیکی است. همچنین با حذف صورتحسابهای کاغذی، شفافیت زنجیره خرید و فروش را افزایش میدهد و رسیدگی سیستمی را ممکنتر میکند.
ماده 169 مکرر چه جایگاهی در متن دارد؟
این ماده بهعنوان بستر ایجاد پایگاه اطلاعاتی هوشمند و یکپارچه معرفی شده است. متن تاکید میکند که اجرای آن، از مهمترین راههای عبور از مالیاتستانی سنتی به نظام مالیاتی هوشمند است.
در جمعبندی، حکمرانی دادهمحور مسیر نظام مالیاتی ایران را از رسیدگیهای دستی و کاغذمحور به سمت شفافیت، سرعت و عدالت بیشتر هدایت کرده است. سامانه مودیان، حسابرسی سیستمی و ماده 169 مکرر در متن، سه محور اصلی این گذار معرفی شدهاند. ادامه این مسیر به تکمیل زنجیره اطلاعات وابسته است.
اگر به دنبال درک دقیقتر این تحول هستید، همین منبع را دوباره با دقت بررسی کنید.